Se uma corretora americana membro do SIPC quebrar e faltar dinheiro ou ação nas contas dos clientes, o SIPC repõe até US$ 500 mil por cliente, dos quais no máximo US$ 250 mil em dinheiro parado. Pela PTAX de 13 de novembro de 2026 (R$ 5,6518), isso dá cerca de R$ 2,83 milhões no total e R$ 1,41 milhão em caixa, e o brasileiro tem a mesma cobertura que o americano.
O SIPC (Securities Investor Protection Corporation) é uma entidade sem fins lucrativos criada pelo Congresso dos Estados Unidos em 1970. O próprio SIPC diz no site oficial que não exige residência nem cidadania americana: um cliente estrangeiro de corretora membro é tratado igual a um cidadão dos EUA.
O que o SIPC protege e o que ele não protege?
O SIPC protege a guarda dos ativos: se a corretora quebra e a ação, o ETF ou o dinheiro sumiu da conta do cliente, o SIPC tenta devolver o que estava lá no dia em que a liquidação começou. O SIPC não protege contra a queda do preço. Quem comprou US$ 10 mil de uma ação que caiu para US$ 6 mil recebe de volta a ação valendo US$ 6 mil, não os US$ 10 mil.
| Ativo na corretora | Coberto pelo SIPC? |
|---|---|
| Ações, ETFs, títulos do Tesouro americano, fundos mútuos | Sim, até US$ 500 mil |
| Fundos money market | Sim, contam como título, não como caixa |
| Dinheiro parado para comprar ou vender títulos | Sim, até US$ 250 mil dentro dos US$ 500 mil |
| Contratos futuros de commodities e operações de câmbio | Não |
| Bitcoin e cripto que não seja título registrado na SEC | Não |
| Perda por queda de preço ou por conselho ruim do corretor | Não |
A diferença entre caixa e money market pesa para quem deixa o dinheiro parado até decidir o que comprar. Em uma conta com US$ 300 mil em dinheiro, só US$ 250 mil entram no limite de caixa do SIPC; os outros US$ 50 mil, cerca de R$ 283 mil pela PTAX de 13 de novembro, ficam de fora.
Duas contas na mesma corretora dobram a proteção?
Não. Segundo a regra de contas múltiplas do SIPC, duas contas individuais em nome da mesma pessoa, na mesma corretora, somam e dividem um único limite de US$ 500 mil. O limite novo só aparece quando muda a “capacidade” da conta: conta conjunta, conta de empresa, trust ou conta de aposentadoria americana (IRA) contam separado.
Na prática, um casal com uma conta individual para cada um e uma conta conjunta na mesma corretora tem três limites de US$ 500 mil, ou US$ 1,5 milhão (R$ 8,48 milhões).
O SIPC já pagou alguém de verdade?
Sim, e em quebras grandes. O histórico oficial do SIPC registra que, na falência do Lehman Brothers em setembro de 2008, mais de 110 mil contas com mais de US$ 92 bilhões em ativos de clientes foram transferidas para outras corretoras em poucas semanas, e o administrador da liquidação completou em 2014 a devolução de 100% aos clientes. Na MF Global, que quebrou em outubro de 2011, o caso fechou em 2016 também com 100% para os clientes.
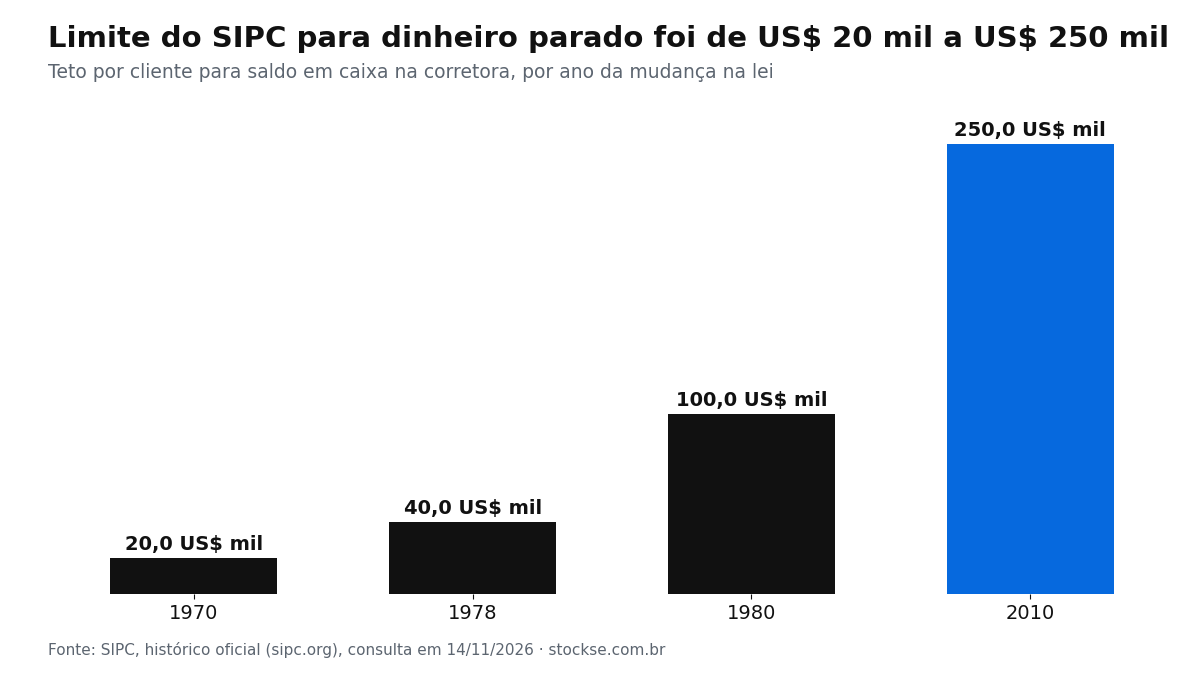
O limite de caixa mudou quatro vezes desde 1970: US$ 20 mil na criação, US$ 40 mil em 1978, US$ 100 mil em 1980 e US$ 250 mil em 2010, com a lei Dodd-Frank. O limite total está em US$ 500 mil desde 1980, ou seja, há 46 anos sem mudança.
O SIPC também não é órgão de governo nem regulador. Reclamação contra a corretora, sem quebra, vai para a FINRA ou para a SEC.
Perguntas frequentes
Como saber se a minha corretora é membro do SIPC?
A lista oficial de membros fica no site do SIPC. Vale conferir o nome da corretora americana que faz a custódia, que pode ter nome diferente da marca do aplicativo usado no Brasil.
BDR comprado na B3 tem proteção do SIPC?
Não. O BDR é um recibo negociado na B3 e fica sob as regras brasileiras; o SIPC cobre só contas em corretoras americanas que são membros dele.
O SIPC funciona como o FGC?
Não. O FGC brasileiro garante o valor de depósitos como CDB e poupança; o SIPC devolve os títulos que sumiram da conta, sem garantir o preço deles.
O Stockse é independente e não faz recomendação de investimento.