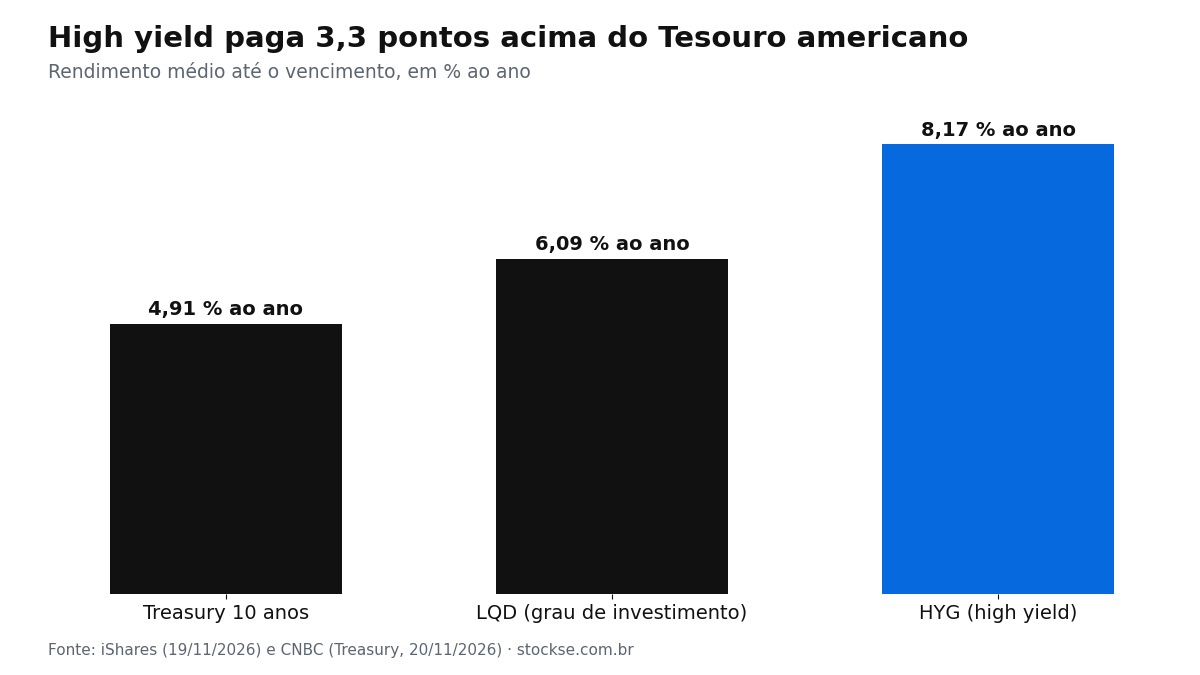
O ETF HYG, de títulos de empresas americanas com nota de crédito baixa (high yield), rendia em média 8,17% ao ano até o vencimento em 19 de novembro de 2026, contra 6,09% do LQD, que só compra títulos de grau de investimento, segundo a iShares. A diferença de 2,08 pontos é o pagamento pelo risco de calote: no HYG, 7,2% da carteira tem nota CCC ou pior; no LQD, nenhuma posição fica abaixo de BBB.
Os dois são da iShares, da BlackRock, e pagam distribuição todo mês: o LQD tinha US$ 32,98 bilhões em 20 de novembro de 2026 e o HYG, US$ 16,64 bilhões. Para quem já tem Tesouro americano, a pergunta é quanto a mais o título de empresa paga e o que pode dar errado.
Qual a diferença entre o LQD e o HYG?
O LQD compra dívida de empresas que as agências classificam como boas pagadoras, e o HYG compra dívida de empresas mais endividadas ou menores. Pela página do LQD, 59,2% da carteira tem nota A ou melhor e 40,2% tem BBB, o degrau mais baixo do grau de investimento. Pela página do HYG, 59,5% está em BB, 31,9% em B e 7,2% em CCC ou abaixo.
| LQD | HYG | |
|---|---|---|
| Rendimento até o vencimento | 6,09% | 8,17% |
| Distribuição dos últimos 12 meses | 4,89% | 6,13% |
| Prêmio sobre o Tesouro (spread) | 0,98 ponto | 3,10 pontos |
| Duration | 7,58 anos | 3,18 anos |
| Taxa de administração | 0,14% ao ano | 0,49% ao ano |
| Número de títulos | 3.237 | 1.334 |
| Maior setor | Bancos (22,4%) | Consumo cíclico (17,3%) |
A taxa pesa: em US$ 10 mil, o LQD cobra US$ 14 por ano e o HYG, US$ 49.
Por que o LQD caiu mais que o HYG em 2026?
O LQD caiu mais porque seus títulos vencem mais longe, e título longo perde mais preço quando o juro sobe. A duration do LQD é de 7,58 anos: uma alta de 1 ponto no juro tira cerca de 7,6% do preço. No HYG, com duration de 3,18 anos, a mesma alta tira cerca de 3,2%.
Foi o que aconteceu. No ano até 19 de novembro de 2026, o retorno total do LQD, com as distribuições, foi de −2,76%, e o do HYG, de −0,16%. Em 12 meses até 30 de setembro, o LQD perdeu 3,97% e o HYG ganhou 1,08%. O Treasury de 10 anos fechou a 4,91% em 20 de novembro, segundo a CNBC.
O risco do HYG é outro: em recessão, empresa com nota B ou CCC deixa de pagar, e o spread de 3,10 pontos sobe rápido. Em 20 de novembro, a cota do HYG valia US$ 76,23 pelo valor patrimonial, a mínima das últimas 52 semanas, numa semana em que as ações de tecnologia caíram forte.
Quanto isso rende em reais?
Quem pôs US$ 1.000 em cada ETF em 19 de novembro de 2025 pagou R$ 5.335 pela PTAX de R$ 5,3346. Só pelo preço da cota, sem as distribuições, o LQD caiu 6,1% e o HYG, 4,8% até 20 de novembro de 2026. Com a PTAX de R$ 5,8889 de 19 de novembro de 2026, a posição valia R$ 5.532 no LQD (+3,7%) e R$ 5.608 no HYG (+5,1%): a alta do dólar cobriu a queda do preço.
A renda mensal entra por cima. Em US$ 10 mil, a distribuição dos últimos 12 meses dá US$ 489 no LQD e US$ 613 no HYG, cerca de R$ 2.880 e R$ 3.610 pela PTAX de 19 de novembro. Pela Lei 14.754/2023, rendimento de aplicação no exterior paga 15% de IR na declaração anual, junto com o ganho na venda da cota.
Para comparar com o dinheiro parado, o ETF de Tesouro curto SGOV rendia 3,89%, sem risco de crédito e quase sem oscilação de preço.
Perguntas frequentes
O que é high yield?
High yield é a dívida de empresas com nota de crédito abaixo de BBB−, chamada de grau especulativo. Ela paga juro maior porque o risco de calote é maior.
O LQD e o HYG pagam todo mês?
Sim. A iShares informa distribuição mensal nos dois ETFs, com valor que varia conforme os juros recebidos pela carteira.
O rendimento de 8,17% do HYG é garantido?
Não. O rendimento até o vencimento supõe que todos os títulos paguem em dia. Calotes e quedas de preço podem reduzir o retorno abaixo desse número.
Qual dos dois sofre mais com alta do juro americano?
O LQD, com duration de 7,58 anos contra 3,18 anos do HYG. Em queda de juro, o LQD também sobe mais.
Dados: iShares LQD · iShares HYG · PTAX do Banco Central · CNBC (cotações e Treasury de 10 anos, 20/11/2026)
O Stockse é independente e não faz recomendação de investimento.