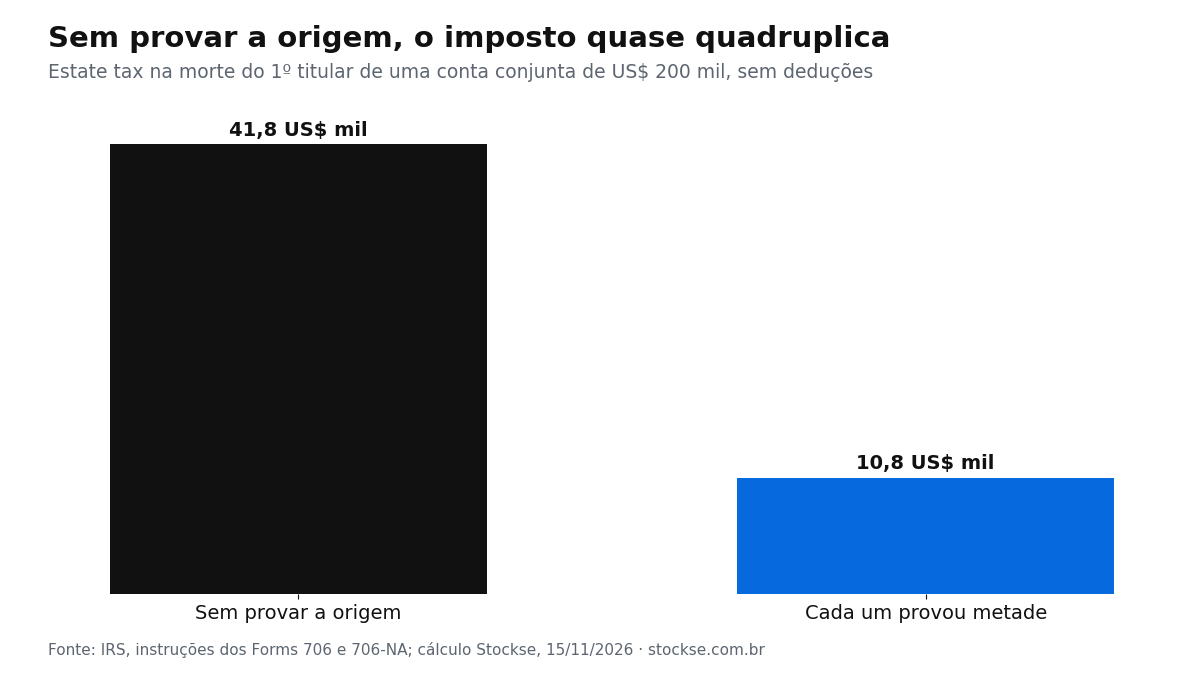
Quando um dos titulares brasileiros de uma conta conjunta numa corretora americana morre, o IRS inclui o saldo inteiro da conta no espólio dele, e não só a metade, a não ser que a família prove quanto do dinheiro veio do outro titular. Num casal com US$ 200 mil em ações americanas, a regra das instruções do Form 706-NA leva a US$ 41.800 de imposto sobre herança (estate tax) na primeira morte; com a prova de que cada um pôs metade, a conta cai para US$ 10.800.
Na PTAX de venda de 13 de novembro de 2026, de R$ 5,6518 segundo o Banco Central, a conta de US$ 200 mil vale R$ 1.130.360. O imposto sem prova de origem dá R$ 236.245; com a prova, R$ 61.039: R$ 175.206 a menos por causa de papel guardado.
O que é a conta conjunta com direito de sobrevivência?
A conta conjunta mais comum nas corretoras americanas é a JTWROS (joint tenants with right of survivorship): dois titulares, e quem fica vivo passa a ser dono do saldo inteiro quando o outro morre. Ela resolve quem fica com as ações, mas não resolve o imposto americano.
Para quem mora no Brasil e não é cidadão americano, ações de empresas constituídas nos Estados Unidos contam como bem americano, não importa onde a conta foi aberta, segundo as instruções do Form 706-NA. O IRS exige a declaração do espólio quando esses bens passam de US$ 60 mil na data da morte, o que em reais, na PTAX de 13 de novembro de 2026, equivale a R$ 339.108.
Por que o IRS conta a conta inteira, e não a metade?
As instruções do Form 706-NA dizem que entra no espólio, em geral, o valor total do bem que o falecido tinha como titular conjunto com direito de sobrevivência. A divisão automática em 50% vale só quando o cônjuge que ficou é cidadão americano, o que não é o caso de um casal brasileiro que mora no Brasil.
As instruções do Form 706 abrem uma saída: a família pode tirar do espólio a parte proporcional ao dinheiro que comprovadamente saiu do titular que ficou vivo. Na prática, isso significa ter como mostrar de quem era o dinheiro de cada remessa, por exemplo contratos de câmbio e extratos em nome de cada um.
| Situação na morte do 1º titular | Valor que entra no espólio | Estate tax | Em reais (PTAX 13/11/2026) |
|---|---|---|---|
| Conta conjunta de US$ 200 mil, sem prova de origem | US$ 200 mil | US$ 41.800 | R$ 236.245 |
| Conta conjunta de US$ 200 mil, cada um provou metade | US$ 100 mil | US$ 10.800 | R$ 61.039 |
| Bens americanos de até US$ 60 mil | até US$ 60 mil | zero | zero |
O cálculo usa a tabela unificada do Form 706, com alíquotas de 18% a 40%, e desconta o crédito de US$ 13.000 que o Form 706-NA dá a quem não mora nos Estados Unidos. Esse crédito zera o imposto até US$ 60 mil. O Brasil não aparece na lista de países com tratado que altera esse crédito, citada nas instruções do Form 706-NA.
O imposto volta na morte do segundo titular?
Volta, se o dinheiro continuar em ações americanas. Depois da primeira morte, o titular que ficou vivo passa a ser dono do saldo inteiro da conta, e esse saldo entra no espólio dele quando ele morrer, pela mesma regra dos US$ 60 mil. A conta conjunta adia a pergunta sobre quem herda, mas não tira o patrimônio do alcance do IRS.
Perguntas frequentes
Como reduzir a parte que entra no espólio?
Provando que parte do dinheiro saiu do titular que ficou vivo. As instruções do Form 706 permitem excluir a fatia proporcional ao que ele pôs.
E se o cônjuge for cidadão americano?
Nesse caso entra no espólio só a metade da conta conjunta do casal, segundo as instruções do Form 706-NA.
A partir de quanto a família precisa declarar?
Quando os bens americanos de quem morreu passam de US$ 60 mil na data da morte, o IRS exige o Form 706-NA em até 9 meses, como mostra o guia do Stockse sobre herança e beneficiário TOD.
Dados: IRS, instruções do Form 706-NA · IRS, instruções do Form 706 · Banco Central, PTAX
O Stockse é independente e não faz recomendação de investimento.