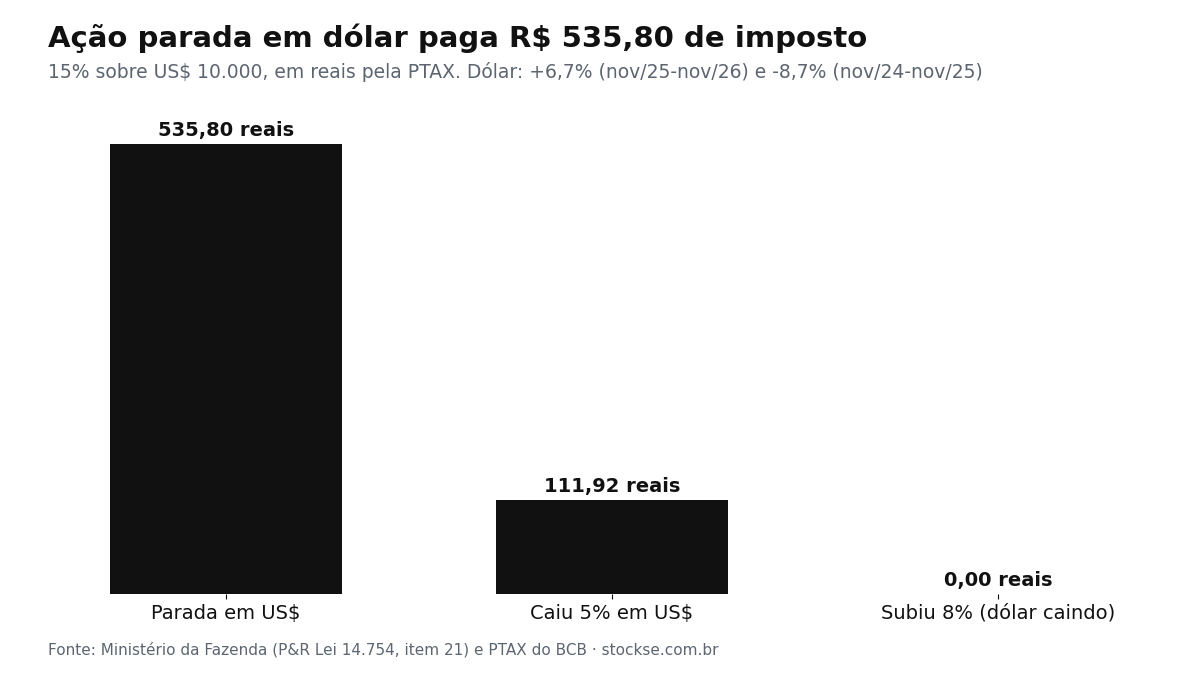
Pela Lei 14.754/2023, o lucro de uma aplicação no exterior é calculado em reais, e a alta do dólar entra nesse lucro. Quem aplicou US$ 10.000 em uma ação americana em 14 de novembro de 2025 e vendeu pelo mesmo US$ 10.000 em 13 de novembro de 2026 teve lucro zero em dólar, mas R$ 3.572 de ganho em reais e R$ 535,80 de imposto a pagar.
A PTAX de compra do Banco Central era R$ 5,2946 em 14 de novembro de 2025, e a PTAX de venda foi R$ 5,6518 em 13 de novembro de 2026, uma alta de 6,7%. Os US$ 10.000 custaram R$ 52.946 e voltaram como R$ 56.518.
Como a Receita calcula o lucro de uma ação comprada em dólar?
A Receita Federal converte cada ponta da operação pelo dólar do dia. O perguntas e respostas do Ministério da Fazenda sobre a Lei 14.754 manda converter o custo de aquisição pela cotação de compra do dólar na data da compra e o valor da venda pela cotação de venda na data da venda. A diferença em reais é tributada a 15% na declaração anual.
O artigo 3º da Lei 14.754 lista a variação cambial como rendimento e diz que o ganho, “inclusive de variação cambial sobre o principal”, é tributado na venda, no resgate ou no vencimento. Enquanto a ação fica na carteira, a alta do dólar não gera imposto.
Dá para pagar imposto mesmo perdendo dinheiro em dólar?
Dá, quando o dólar sobe mais do que a ação cai. Com os mesmos US$ 10.000 aplicados em 14 de novembro de 2025, uma ação que caiu 5% foi vendida por US$ 9.500 em 13 de novembro de 2026. Em reais, a venda deu R$ 53.692,10, R$ 746,10 acima do custo de R$ 52.946. O investidor perdeu US$ 500 e deve R$ 111,92 de imposto.
O caminho inverso também acontece. Entre 14 de novembro de 2024 e 13 de novembro de 2025, a PTAX caiu de R$ 5,7879 (compra) para R$ 5,2820 (venda), queda de 8,7%. Quem aplicou US$ 10.000 e vendeu por US$ 10.800 ganhou 8% em dólar, mas recebeu R$ 57.045,60 contra um custo de R$ 57.879. Em reais, houve prejuízo de R$ 833,40: nada de imposto, e esse prejuízo pode abater ganhos de outras aplicações no exterior, como explica o guia de compensação de perdas pela Lei 14.754.
| Situação (US$ 10.000 aplicados) | Resultado em dólar | Resultado em reais | Imposto de 15% |
|---|---|---|---|
| Ação parada, dólar +6,7% (nov/2025 a nov/2026) | US$ 0 | +R$ 3.572,00 | R$ 535,80 |
| Ação cai 5%, dólar +6,7% | −US$ 500 | +R$ 746,10 | R$ 111,92 |
| Ação sobe 8%, dólar −8,7% (nov/2024 a nov/2025) | +US$ 800 | −R$ 833,40 | R$ 0 |
O dólar parado na corretora também paga imposto sobre a alta?
Depende de o saldo render juros ou não. O artigo 2º, § 3º, da Lei 14.754 isenta a variação cambial de depósitos em conta-corrente no exterior que não sejam remunerados. O Ministério da Fazenda detalha que a isenção vale para a conta “sem nenhuma aplicação financeira automática ou rendimento”.
Quando a corretora aplica o caixa parado automaticamente em um programa que paga juros, o saldo vira aplicação financeira: os juros e a alta do dólar sobre aquele dinheiro entram na conta dos 15%. Em US$ 10.000 parados de novembro de 2025 a novembro de 2026, a diferença é de R$ 535,80 de imposto só pela variação do dólar.
Perguntas frequentes
A alta do dólar é tributada todo ano, mesmo sem vender?
Não. Para ações e ETFs no exterior, a Lei 14.754 tributa o ganho cambial sobre o principal na venda, no resgate ou no vencimento da aplicação.
Qual cotação do dólar entra na conta?
A PTAX de compra do Banco Central na data da compra, para o custo, e a PTAX de venda na data da venda, para o valor recebido, segundo o Ministério da Fazenda.
Dinheiro em conta no exterior sem juros paga imposto sobre a alta do dólar?
Não, se o depósito não for remunerado e estiver em instituição autorizada no país de origem, pelo artigo 2º, § 3º, da Lei 14.754.
O Stockse é independente e não faz recomendação de investimento.