O dólar parado na corretora americana rende de 0,01% a 3,38% ao ano, conforme a corretora e o tamanho da conta, nas taxas publicadas em 13 de novembro de 2026. Para o brasileiro, esses juros pagam 15% de imposto na declaração anual pela Lei 14.754, e o saldo que rende juros perde a isenção sobre a alta do dólar.
O nome técnico é “cash sweep”: a corretora pega o saldo que não está aplicado em ação ou ETF e coloca em um banco parceiro ou em uma conta remunerada. A diferença entre o juro do Federal Reserve e o que chega ao cliente fica com a corretora.
Quanto rende o dólar parado na corretora americana?
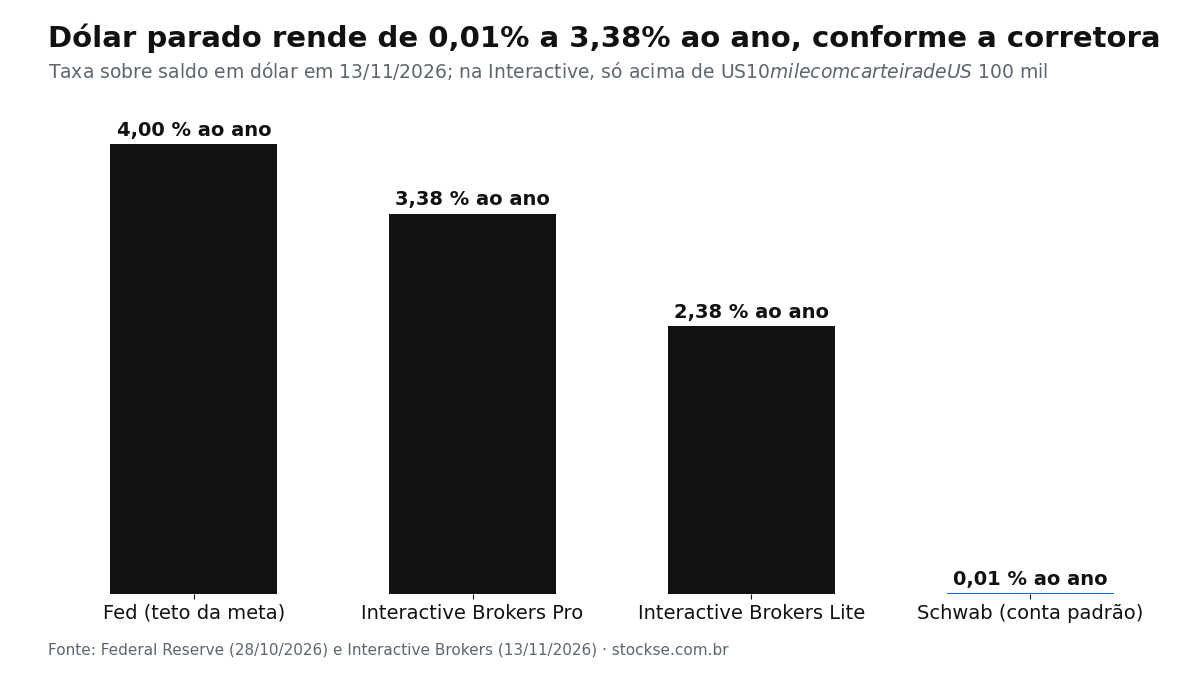
O teto do juro básico americano é 4% ao ano: em 28 de outubro de 2026, o Federal Reserve manteve a meta entre 3,75% e 4%. Quase nenhuma corretora repassa tudo isso ao saldo parado.
A tabela da Interactive Brokers de 13 de novembro de 2026 mostra o tamanho da diferença. A mesma página compara a taxa com a de seis concorrentes, consultadas nos sites de cada um na mesma data, para clientes de Greenwich, Connecticut:
| Onde o dólar fica parado | Juro ao ano em 13/11/2026 |
|---|---|
| Interactive Brokers, plano Pro (saldo acima de US$ 10 mil) | 3,38% |
| Interactive Brokers, plano Lite (saldo acima de US$ 10 mil) | 2,38% |
| Citi e Wells Fargo (conta padrão) | 0,05% |
| JP Morgan (conta padrão) | 0,02% |
| Schwab, E*Trade e Bank of America (conta padrão) | 0,01% |
Os 3,38% da Interactive Brokers têm duas travas. Os primeiros US$ 10 mil em caixa não rendem nada. E a taxa cheia só vale para carteira de US$ 100 mil ou mais; abaixo disso, ela cai na proporção do tamanho da conta. Com carteira de US$ 50 mil, o juro vira 1,69% ao ano.
Quanto isso dá em reais?
Em uma carteira de US$ 100 mil com US$ 20 mil parados, o juro de 3,38% incide sobre US$ 10 mil e paga US$ 338 em um ano. Na PTAX de 13 de novembro de 2026, R$ 5,6518, são R$ 1.910,31. Os mesmos US$ 20 mil a 0,01% rendem US$ 2, ou R$ 11,30.
Dos R$ 1.910,31, a Receita fica com R$ 286,55. Sobram R$ 1.623,76 por um dinheiro que só esperava a próxima compra. Na conta que paga 0,01%, sobram R$ 9,61.
Dólar parado que rende juros paga mais imposto?
Sim. A Lei 14.754 trata conta-corrente remunerada e juros como aplicação financeira no exterior. Os juros entram na declaração anual no ano em que são creditados, com alíquota de 15%.
O efeito menos conhecido está no câmbio. A lei isenta a alta do dólar sobre depósito em conta-corrente no exterior que não rende nada. Quando a corretora remunera o saldo, essa isenção cai, e a valorização do dólar sobre aquele caixa também paga 15% quando o dinheiro sai da aplicação. Em US$ 10 mil parados entre novembro de 2025 e novembro de 2026, o dólar subiu 6,7% e o imposto só pelo câmbio seria de R$ 535,80, como o Stockse mostrou neste domingo.
Na conta acima, os US$ 338 de juros pagam R$ 286,55. Se o dólar subir 6,7% no mesmo ano, a alta sobre os US$ 20 mil da conta remunerada soma mais R$ 1.071,60 de imposto na saída. Mesmo assim, o juro ganha: R$ 1.623,76 líquidos contra R$ 1.071,60 de imposto extra. A troca só fica ruim se o dólar subir mais de 9,6% no ano.
Perguntas frequentes
O que é cash sweep?
Cash sweep é o programa em que a corretora americana move o saldo não investido do cliente para um banco ou conta que paga juros. A taxa repassada ao cliente varia de 0,01% a 3,38% ao ano nas tabelas de 13 de novembro de 2026.
Os primeiros US$ 10 mil rendem juros na Interactive Brokers?
Não. A Interactive Brokers paga juro sobre o saldo em dólar acima de US$ 10 mil, e a taxa cheia de 3,38% vale só para carteira de US$ 100 mil ou mais.
Como declarar os juros do saldo em dólar?
Os juros do saldo remunerado entram como rendimento de aplicação financeira no exterior na declaração anual, com 15% de imposto pela Lei 14.754, no ano em que foram creditados.
A taxa de juros sobre o caixa muda?
Muda. A Interactive Brokers calcula a taxa como o juro de referência menos 0,5 ponto no plano Pro, então ela sobe ou desce quando o Federal Reserve mexe na meta. A próxima decisão do Fed sai em 9 de dezembro de 2026.
O Stockse é independente e não faz recomendação de investimento.