O beneficiário cadastrado como TOD (transfer on death) recebe as ações de uma conta americana sem passar pelo tribunal de inventário dos Estados Unidos, mas, se o brasileiro que morreu tinha mais de US$ 60 mil em ativos americanos, a corretora só libera a transferência depois de um certificado do IRS. Esse certificado sai depois de a família declarar o imposto, em até 9 meses da morte, e de o IRS dar o imposto por quitado; no caminho em que o IRS confere os documentos sem a declaração, ele mesmo fala em 12 a 18 meses de análise.
Na PTAX de venda de 13 de novembro de 2026, de R$ 5,6518 segundo o Banco Central, o limite de US$ 60 mil equivale a R$ 339.108.
O que o TOD resolve na conta americana?
O TOD resolve quem fica com as ações. A FINRA, entidade que fiscaliza as corretoras nos Estados Unidos, explica que o documento de beneficiário da corretora vale mais que o testamento e não pode ser mudado depois da morte do titular. Na prática, o herdeiro brasileiro não precisa de um processo de probate, o inventário americano, para ser reconhecido como dono.
O TOD não resolve o imposto americano. O beneficiário escolhido no cadastro recebe a conta, mas a regra fiscal continua olhando para o tamanho do patrimônio do titular nos Estados Unidos na data da morte. Por isso, quando a corretora oferece o campo de beneficiário, preencher é o primeiro passo, não o único.
A FINRA recomenda ainda conferir quem está cadastrado em cada conta e, ao trocar de corretora, confirmar que a indicação foi junto com a transferência. Uma conta sem beneficiário válido volta a depender do inventário.
Por que o dinheiro pode ficar até 18 meses parado?
O dinheiro fica parado porque a corretora americana não transfere as ações de um estrangeiro morto sem o transfer certificate do IRS. A regra está no regulamento 20.6325-1 do Tesouro americano: empresas, agentes de transferência e custodiantes só ficam livres de responder pelo imposto se exigirem o certificado antes de entregar o patrimônio. Abaixo de US$ 60 mil em ativos americanos na data da morte, o mesmo artigo dispensa o certificado.
O caminho depende de a família ter de entregar ou não a declaração do imposto, o Form 706-NA:
- Acima de US$ 60 mil: o inventariante entrega o Form 706-NA em até 9 meses da morte, segundo as instruções do formulário, paga o imposto e depois manda por fax ao IRS a cópia da declaração para pedir o certificado. A carta de encerramento do imposto só pode ser pedida 9 meses depois da entrega e custa US$ 56.
- Quando o IRS precisa conferir se havia imposto: a família envia testamento, certidão de óbito, declarações de imposto de herança feitas em outros países (com tradução para o inglês) e uma declaração juramentada do inventariante com a lista de todos os ativos americanos e os números das contas. É neste caminho que a página do IRS fala em 12 a 18 meses de análise.
Além do certificado, a corretora pede papéis próprios. A FINRA lista certidão de óbito, documento que nomeia o inventariante e formulários de transferência, e avisa que a conta fica sem compra, venda ou transferência até que o herdeiro tenha a autoridade reconhecida e uma conta nova aberta no nome dele.
Quanto o imposto americano leva da herança?
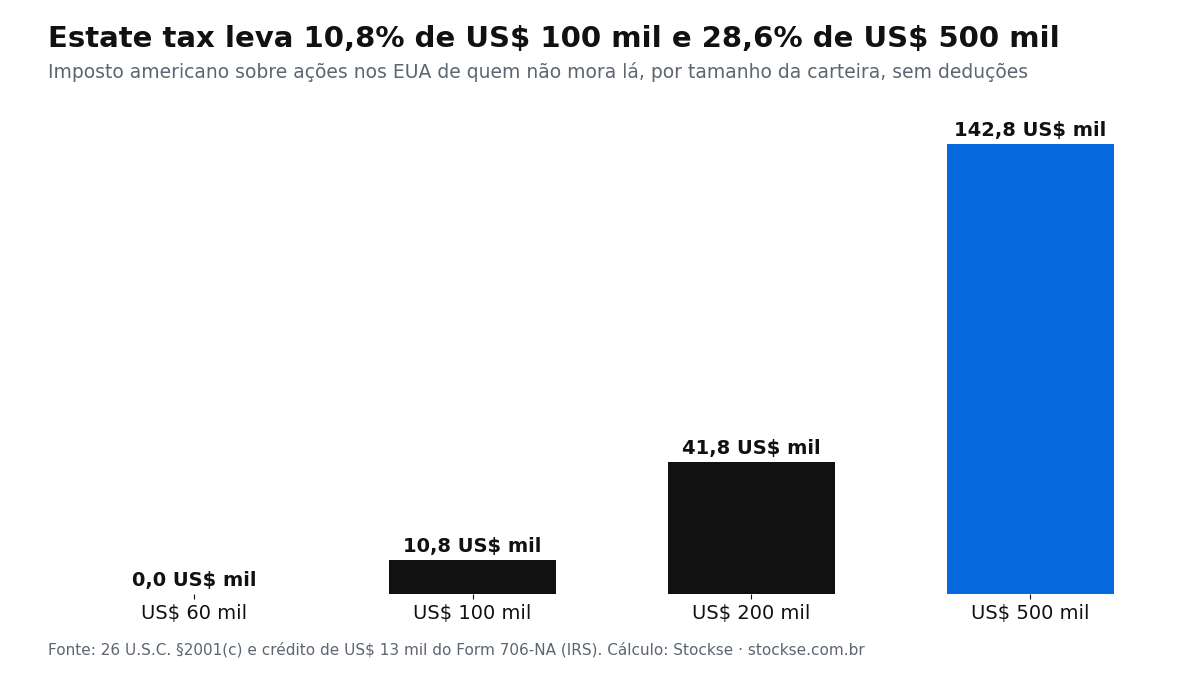
O estate tax de quem não mora nos Estados Unidos segue a tabela de 18% a 40% do artigo 2001(c) do código tributário americano, com um crédito de US$ 13 mil que zera o imposto até US$ 60 mil. Sem deduções, as contas ficam assim:
| Ativos nos EUA | Imposto | Fatia da carteira | Imposto em reais (PTAX 13/11/2026) |
|---|---|---|---|
| US$ 60 mil | zero | 0% | zero |
| US$ 100 mil | US$ 10,8 mil | 10,8% | R$ 61.039 |
| US$ 200 mil | US$ 41,8 mil | 20,9% | R$ 236.245 |
| US$ 500 mil | US$ 142,8 mil | 28,6% | R$ 807.077 |
Em US$ 100 mil, sai mais de R$ 61 mil do patrimônio antes de o herdeiro mexer em uma ação. Em US$ 500 mil, quase três de cada dez dólares ficam com o governo americano antes de o herdeiro receber o certificado. O guia do estate tax mostra o que conta como ativo situado nos EUA. BDRs comprados na B3 e ETFs domiciliados na Irlanda não são ativos americanos para essa regra, e por isso não entram nessa conta.
O inventário no Brasil corre à parte, com o ITCMD do estado. Ele não substitui o certificado do IRS, e o certificado do IRS não dispensa o inventário brasileiro.
Perguntas frequentes
Com TOD, o herdeiro recebe as ações americanas na hora?
Não, se o titular tinha mais de US$ 60 mil em ativos americanos. O TOD dispensa o inventário americano, mas a corretora espera o transfer certificate do IRS, que só sai depois de o imposto ser declarado e quitado.
Qual é o prazo para declarar a herança ao IRS?
O Form 706-NA deve ser entregue em até 9 meses da data da morte, com pedido de prorrogação pelo Form 4768 se a família não conseguir.
Abaixo de US$ 60 mil precisa de certificado do IRS?
Não. O regulamento 20.6325-1 dispensa o certificado quando os ativos americanos não passavam de US$ 60 mil na data da morte; a corretora ainda pede os documentos dela.
O que acontece se ninguém for indicado como beneficiário?
A conta passa a seguir o testamento ou a lei de herança, e a família precisa de um inventariante reconhecido para a corretora liberar qualquer movimento.
O Stockse é independente e não faz recomendação de investimento.