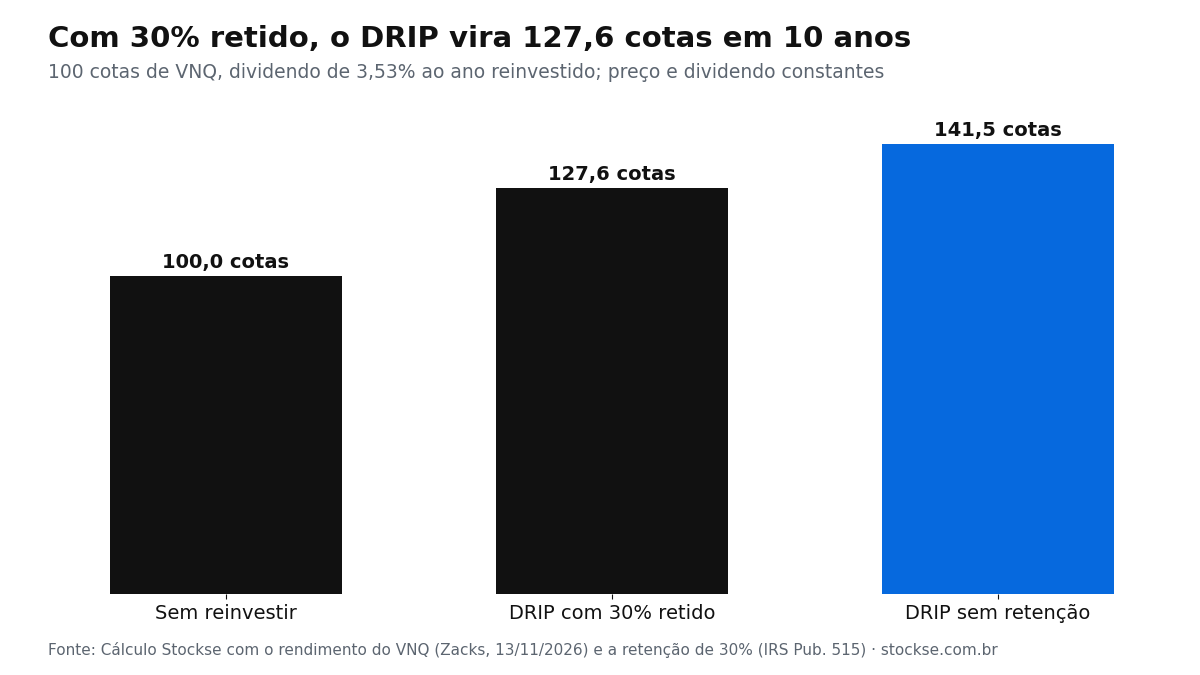
O DRIP (dividend reinvestment plan) é a opção da corretora americana que usa cada dividendo para comprar mais ações ou cotas do mesmo ativo, sem o investidor dar ordem. Para o brasileiro, a conta muda por causa dos 30% que os Estados Unidos retêm na fonte: com o VNQ pagando 3,53% ao ano, 100 cotas viram 127,6 em 10 anos, e não 141,5, pelo cálculo do Stockse em 14 de novembro de 2026.
A conta supõe preço e dividendo parados, para isolar o efeito do reinvestimento. Na vida real os dois mudam, mas a diferença entre as duas barras do gráfico é toda do imposto retido.
Como funciona o DRIP na corretora americana?
No DRIP, o dividendo que cairia em dinheiro na conta é usado para comprar mais ações da mesma empresa ou mais cotas do mesmo ETF, na data do pagamento. A Publication 550 do IRS descreve o mecanismo: o plano compra as ações por meio de um agente, e a maioria dos fundos também permite reinvestir as distribuições automaticamente.
Na prática, a corretora pede para ligar a opção por ativo ou para a conta inteira. Como o dividendo de uma posição pequena raramente paga uma ação inteira, o reinvestimento costuma comprar fração de ação, quando a corretora trabalha com fração.
Em R$ 10.000 no VNQ, o primeiro ano fica assim: pelo PTAX de 13 de novembro de 2026 (R$ 5,6518), o valor vira US$ 1.769, ou cerca de 18,3 cotas a US$ 96,44. O dividendo de 3,53% soma US$ 62,46 no ano; depois dos 30% retidos, sobram US$ 43,72 (R$ 247,10), que compram perto de 0,45 cota nova.
Reinvestir o dividendo evita o imposto?
Não. Reinvestir não adia nem cancela imposto em nenhum dos dois países. A Publication 550 do IRS diz que o dividendo usado para comprar mais ações continua sendo renda de dividendo, e a retenção de 30% para estrangeiro sem tratado, prevista na Publication 515, acontece antes da compra.
No Brasil, o dividendo reinvestido entra na Declaração de Ajuste Anual como rendimento recebido, com alíquota de 15% pela Lei 14.754/2023. O art. 4º da lei permite abater o imposto pago lá fora quando há reciprocidade, e a Receita Federal reconhece reciprocidade com os Estados Unidos: os 30% retidos cobrem os 15% daqui, e não sobra DARF sobre esse dividendo. O excesso também não volta. O passo a passo está no guia do imposto sobre investimentos no exterior.
O resultado é que o DRIP do brasileiro reinveste 70% de cada dividendo, contra 100% de quem não sofre retenção. Em 10 anos, essa diferença separa 127,6 de 141,5 cotas no exemplo do VNQ.
DRIP, BDR ou ETF de acumulação: qual a diferença?
As três rotas fazem o dividendo trabalhar de jeitos diferentes, e o imposto pesa diferente em cada uma.
| Rota | Quem reinveste | Imposto americano no dividendo |
|---|---|---|
| Ação ou ETF americano com DRIP | A corretora, automaticamente | 30% retido antes da compra |
| BDR na B3 | O investidor, com nova ordem | Varia conforme o programa do BDR |
| ETF irlandês de acumulação (CSPX, VWRA) | O próprio fundo | 15% dentro do fundo, pelo tratado Irlanda–EUA |
No BDR, o dividendo chega em reais na conta da corretora brasileira: no COCA34, foram R$ 0,2983 por BDR em 8 de outubro de 2026. A recompra fica por conta do investidor. Já o ETF irlandês de acumulação reinveste dentro do fundo e paga 15% de imposto americano no dividendo, metade dos 30% do DRIP em conta própria.
Perguntas frequentes
DRIP tem custo?
Depende da corretora. Se o plano descontar taxa do dividendo antes da compra, a Publication 550 do IRS manda tratar essa taxa como parte do dividendo recebido.
Dá para ligar o DRIP só em alguns ativos?
Em geral sim: a opção costuma ser escolhida por ativo ou para a conta toda. Quem quer usar o dividendo de um ETF para comprar outro precisa desligar o DRIP naquele ativo e fazer a ordem manual.
O dividendo reinvestido precisa ser declarado no Brasil?
Sim. O dividendo reinvestido pelo DRIP entra na Declaração de Ajuste Anual como rendimento do exterior, com 15% pela Lei 14.754/2023, e o imposto retido nos Estados Unidos é abatido.
Reinvestir ou receber o dividendo em dinheiro: o que muda?
Reinvestir aumenta o número de cotas, como mostra o exemplo de 100 para 127,6 em 10 anos; receber em dinheiro dá liberdade para escolher outro ativo. O imposto é o mesmo nos dois casos.
O Stockse é independente e não faz recomendação de investimento.