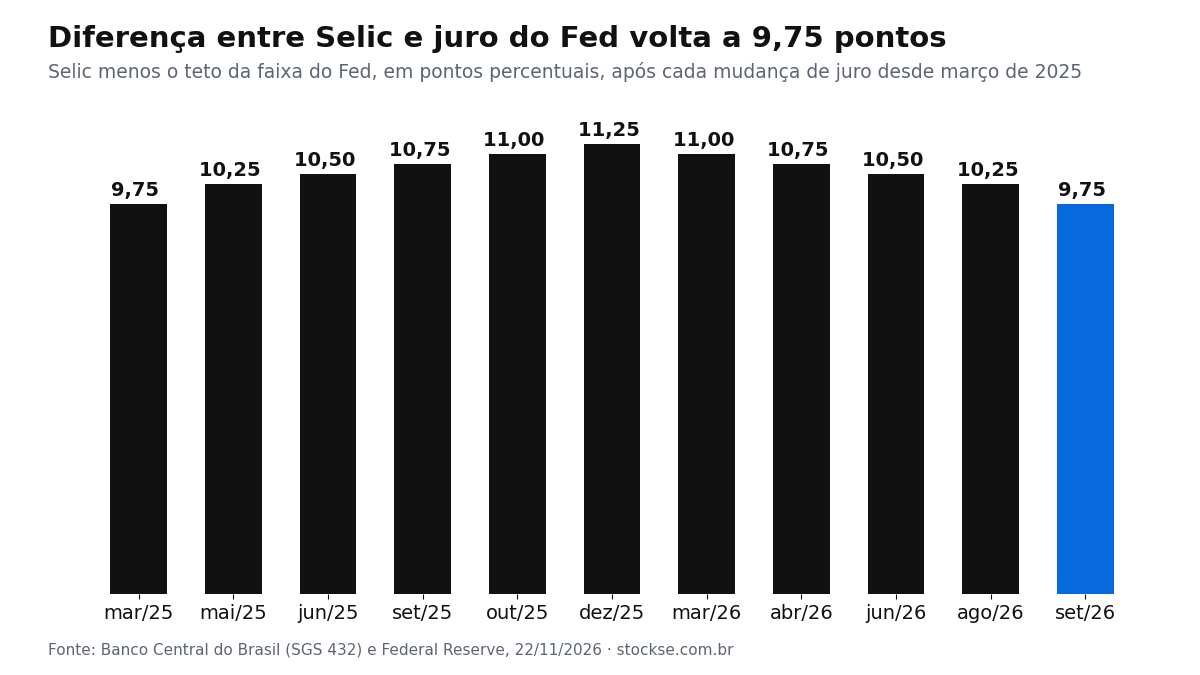
Em 22 de novembro de 2026, a Selic está em 13,75% ao ano e o juro do Fed, na faixa de 3,75% a 4%, o que deixa uma diferença de 9,75 pontos percentuais entre o Brasil e os Estados Unidos. Essa diferença era de 11,25 pontos em dezembro de 2025 e encolheu nos dois lados: o Copom cortou a Selic cinco vezes em 2026 e o Fed subiu o juro em 17 de setembro de 2026.
Para quem tem real e pensa em dólar, essa diferença é o preço de esperar. Com a Selic 9,75 pontos acima do juro americano, o dólar precisa subir cerca de 9,4% em 12 meses para que quem ficou no real e quem ficou no dólar terminem empatados.
Por que a decisão do Fed mexe no dólar no Brasil?
O juro do Fed mexe no dólar porque o dinheiro global compara o que rende em cada moeda. Quando o Fed sobe o juro, um título americano passa a pagar mais sem risco de câmbio, e parte do dinheiro que estava no Brasil atrás da Selic volta para os Estados Unidos. Essa saída é venda de real e compra de dólar.
A operação que liga as duas taxas tem nome: carry trade. O investidor estrangeiro toma dólar a cerca de 4% ao ano, troca por real e aplica a 13,75%. Enquanto o câmbio fica parado, ele embolsa a diferença. Quanto menor a diferença, menor o colchão para aguentar uma alta do dólar, e mais rápido esse dinheiro desmonta a posição quando o real começa a cair.
O movimento de 17 de setembro de 2026 mostra os dois lados apertando ao mesmo tempo: no mesmo dia, o Copom cortou a Selic de 14% para 13,75% e o Fed subiu o teto da faixa de 3,75% para 4%. A diferença caiu meio ponto numa tarde e voltou ao nível de março de 2025.
Quanto o dólar precisa subir para empatar com a Selic?
Com a PTAX de R$ 5,8889 de 19 de novembro de 2026, o dólar precisaria chegar a cerca de R$ 6,44 em novembro de 2027 para que R$ 10 mil aplicados a 13,75% e o mesmo valor aplicado em dólar a 4% terminassem iguais. A conta é (1,1375 ÷ 1,04) − 1, que dá 9,4% de alta.
| Cenário em 12 meses | Diferença de juro | Alta do dólar que empata |
|---|---|---|
| Hoje: Selic 13,75%, Fed 4% | 9,75 pontos | 9,4% |
| Dezembro de 2025: Selic 15%, Fed 3,75% | 11,25 pontos | 10,8% |
| Fed sobe 0,5 ponto e Selic fica parada | 9,25 pontos | 8,9% |
A última linha não é previsão. É a conta se o Fed fizer a alta de meio ponto que o diretor Christopher Waller defendeu para dezembro e o Copom mantiver a Selic. Cada meio ponto a menos na diferença tira meio ponto do colchão do real.
Se a diferença de juros explica o dólar, por que ele subiu 16,9% em quatro semanas?
A diferença de juros explica a tendência, mas não o salto recente. A PTAX foi de R$ 5,0377 em 23 de outubro de 2026 para R$ 5,8889 em 19 de novembro de 2026, alta de 16,9%, e nesse intervalo nem a Selic nem o juro do Fed mudaram. O Stockse mostrou que, entre 23 de outubro e 6 de novembro, o dólar subiu 9,2% contra o real e só 0,5% contra as moedas fortes medidas pelo DXY. O motivo foi local, a partir do segundo turno de 25 de outubro.
Em reais: R$ 10 mil trocados por dólar em 23 de outubro compravam US$ 1.985, que valiam R$ 11.690 em 19 de novembro. Esse ganho de R$ 1.690 em quatro semanas é quase o dobro do que a diferença de juros paga em um ano inteiro. Quando o risco local pesa, ele atropela o carry, e o Banco Central precisou vender US$ 1 bilhão à vista para segurar a cotação.
O que isso muda para quem investe lá fora?
Para quem já tem ações americanas, BDRs ou IVVB11, a alta do dólar soma ao resultado em reais, e uma diferença de juros menor tira um freio de uma nova alta. Para quem ainda vai mandar dinheiro, a Selic de 13,75% é o custo de oportunidade: cada ano em dólar parado a 4% custa cerca de 9,4% se o câmbio não andar. O SPXR11, versão do S&P 500 sem dólar, existe para quem quer a bolsa americana sem essa aposta no câmbio.
Dados: Selic meta (BCB, SGS 432) · comunicado do Fed de 28/10/2026 · PTAX de venda (BCB, SGS 1)
O Stockse é independente e não faz recomendação de investimento.