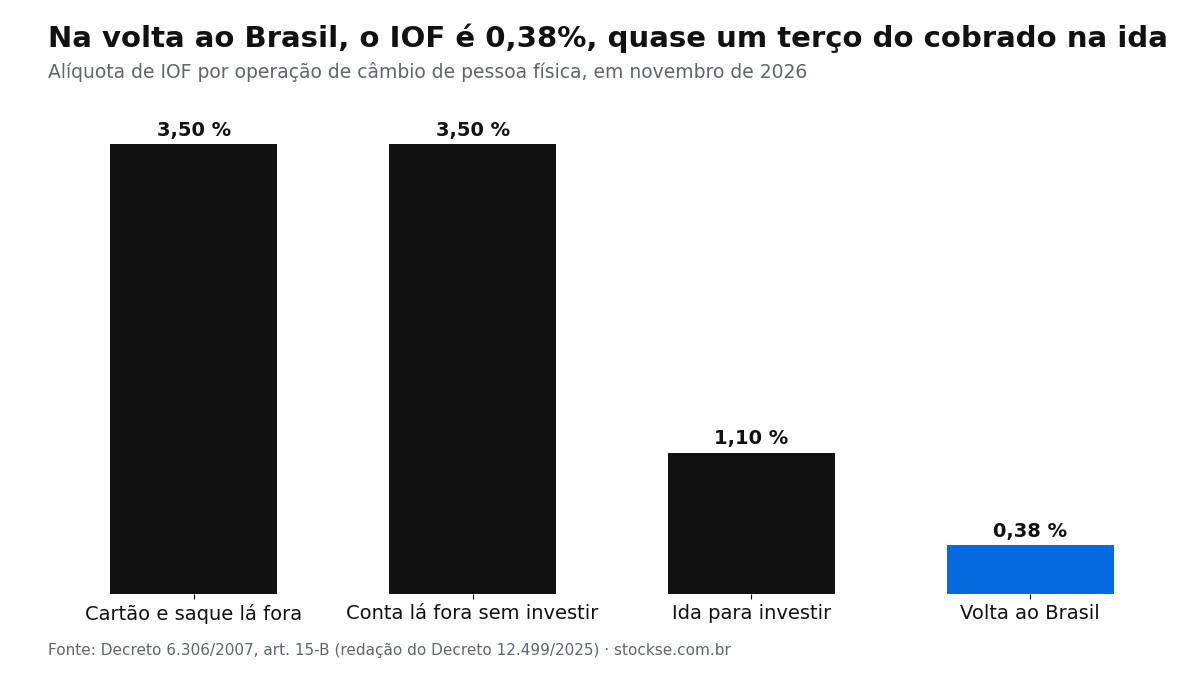
Trazer dólares da conta no exterior de volta ao Brasil paga 0,38% de IOF em novembro de 2026, quase um terço do 1,10% cobrado na ida para investir. O Imposto de Renda não incide sobre a remessa em si: ele nasce quando a pessoa vende o ativo com lucro, e é pago uma vez por ano na declaração, com ou sem o dinheiro voltar.
Na prática, quem traz US$ 10 mil hoje perde perto de R$ 834 no caminho entre IOF, spread e tarifa fixa, e recebe cerca de R$ 55,7 mil em vez dos R$ 56,5 mil que a cotação oficial mostra.
Quanto custa trazer o dinheiro de volta ao Brasil?
A volta custa três coisas: IOF de 0,38%, o spread da instituição sobre a cotação e, em algumas casas, uma tarifa fixa por envio. O IOF vem do inciso XXV do artigo 15-B do Decreto 6.306/2007, que fixa 0,38% para a entrada de recursos do exterior não listada em outro inciso. A ida para investir paga 1,10% (inciso XXI-A), e mandar dinheiro para uma conta lá fora sem a finalidade de investimento paga 3,5% (inciso XXI).
O spread e a tarifa variam de casa para casa. Uma tabela pública, a da Nomad, consultada em 14 de novembro de 2026, lista para o envio de volta ao Brasil encargos de 0,38%, taxa de conversão a partir de 1% e US$ 10 por envio. Com esses números e o dólar PTAX de venda de 13 de novembro de 2026, de R$ 5,6518 segundo o Banco Central, a conta de US$ 10 mil fica assim:
| Etapa | Valor |
|---|---|
| US$ 10.000 pela PTAX de 13/11/2026 | R$ 56.518 |
| Tarifa fixa de US$ 10 | − R$ 57 |
| Spread de 1% sobre a cotação | − R$ 565 |
| IOF de 0,38% | − R$ 212 |
| Cai na conta no Brasil | R$ 55.684 |
São R$ 834 a menos, ou 1,5% do valor. A ordem em que cada casa aplica spread e IOF muda alguns reais no resultado; o tamanho da perda fica perto disso.
Somando os dois sentidos, com spread de 1% na ida e na volta, IOF de 1,10% e de 0,38%, o dólar precisa subir cerca de 3,4% entre a remessa e o retorno só para a pessoa empatar em reais. É por isso que mandar e trazer dinheiro várias vezes por ano come o ganho de quem investe lá fora. O guia da remessa de ida mostra como comparar o spread antes de fechar o câmbio.
Trazer o dinheiro de volta paga Imposto de Renda?
A remessa de volta não é fato gerador de Imposto de Renda. Pela Lei 14.754/2023, o ganho de uma aplicação no exterior é tributado quando é realizado: no resgate, na venda, no vencimento ou na liquidação (art. 3º, § 2º). A alíquota é de 15% sobre o ganho do ano, declarado em ficha separada da Declaração de Ajuste Anual (art. 2º, § 1º).
Quem comprou US$ 10 mil de um ETF em 31 de dezembro de 2025, com PTAX de venda de R$ 5,5024, pagou R$ 55.024. Se vendeu as cotas por US$ 11 mil em 13 de novembro de 2026, recebeu R$ 62.169,80 pela PTAX do dia, porque a lei manda converter pela cotação de venda do Banco Central na data do fato gerador (art. 15). O ganho tributável é de R$ 7.145,80 e o imposto, de R$ 1.071,87. Esse valor é o mesmo se os dólares voltarem para o Brasil amanhã ou ficarem parados na conta americana.
O saldo em dólar que fica parado tem regra própria. A variação cambial de depósito em conta-corrente no exterior não paga IR, desde que a conta não renda juros e esteja num banco autorizado no país dela (art. 2º, § 3º). Se a conta paga juros, ela vira aplicação financeira, e a alta do dólar sobre o principal entra no cálculo do ganho no resgate. Para dinheiro em espécie, a isenção da variação cambial vale até US$ 5 mil vendidos no ano (art. 2º, § 4º).
Quanto tempo leva para o dinheiro chegar?
O primeiro prazo é o da venda: desde 28 de maio de 2024, as ações e os ETFs nos Estados Unidos liquidam em um dia útil, o chamado T+1, segundo a SEC. Quem vende numa segunda-feira tem o dinheiro disponível na corretora americana na terça. Depois vem o câmbio, cujo prazo e custo cada instituição mostra na tela antes da confirmação.
Feriado americano conta como dia sem liquidação, e feriado no Brasil trava o câmbio do lado de cá. Quem precisa do dinheiro numa data certa ganha folga vendendo com dois ou três dias úteis de antecedência.
Perguntas frequentes
Qual é o IOF para trazer dinheiro do exterior em 2026?
É de 0,38% na entrada de recursos de pessoa física, pelo inciso XXV do artigo 15-B do Decreto 6.306/2007, na redação do Decreto 12.499/2025.
Pago imposto de novo ao trazer dinheiro que já foi tributado?
Não. O imposto de 15% da Lei 14.754/2023 incide sobre o ganho na venda ou no resgate; a remessa de volta só paga IOF, spread e tarifas.
O dólar que subiu parado na conta americana paga imposto ao voltar?
Não, se a conta-corrente não render juros: a Lei 14.754/2023 isenta essa variação cambial. Em conta remunerada, a alta do dólar sobre o principal entra no ganho tributável.
Compensa trazer o dinheiro aos poucos?
Com tarifa fixa por envio, várias remessas pequenas custam mais: os US$ 10 de tarifa pesam 0,1% em US$ 10 mil e 1% em US$ 1 mil.
O Stockse é independente e não faz recomendação de investimento.