
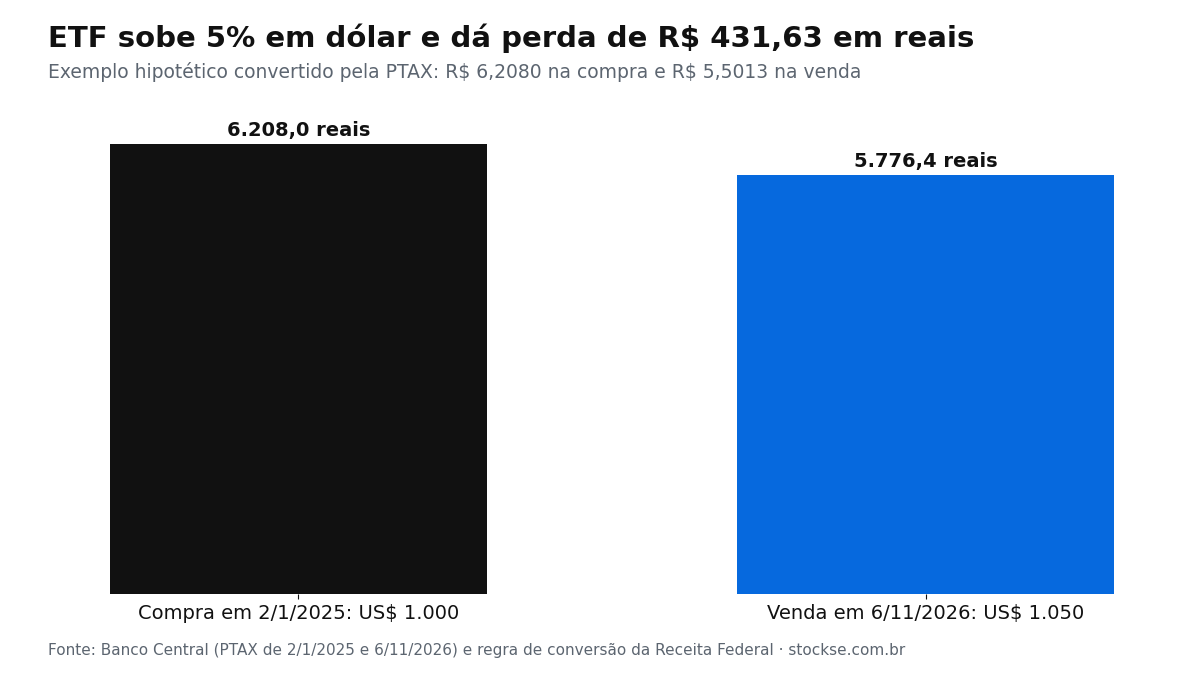
Pela Lei 14.754/2023, a perda realizada em ações, ETFs e outras aplicações no exterior abate ganhos e dividendos de outras aplicações no exterior do mesmo ano, e o que sobrar passa para os anos seguintes. A conta é feita em reais, uma vez por ano, na Declaração de Ajuste Anual: por isso um ETF que subiu 5% em dólar entre 2 de janeiro de 2025 e 6 de novembro de 2026 dá prejuízo de R$ 431,63 em reais, e esse prejuízo reduz o imposto.
Que perdas no exterior podem ser compensadas?
Só entram perdas realizadas, ou seja, de ativos vendidos, resgatados ou liquidados. Uma ação americana que caiu 30% e continua na carteira não gera prejuízo para o Imposto de Renda; ela só vira perda compensável no dia da venda. A regra está no art. 9º da Lei 14.754, de 12 de dezembro de 2023.
A lei exige que a perda seja comprovada por “documentação hábil e idônea”. Na prática, isso quer dizer as notas de corretagem, os extratos mensais e o informe anual da corretora no exterior, com data, quantidade e preço de cada operação. Quem não guarda esses papéis fica sem como provar o prejuízo se a Receita Federal perguntar.
A perda precisa constar da declaração do ano em que aconteceu, na ficha de aplicações financeiras no exterior. É dali que sai o saldo de perdas levado para os anos seguintes.
Como o dólar transforma ganho em prejuízo?
A Receita Federal manda calcular tudo em reais. O custo de cada compra é convertido pela cotação de compra do dólar na data da compra, e o valor da venda pela cotação de venda na data da liquidação, segundo as perguntas e respostas do Ministério da Fazenda sobre a Lei 14.754 e a IN RFB 2.180. Com isso, a variação do dólar entra no resultado.
O exemplo do gráfico usa a PTAX do Banco Central. Em 2 de janeiro de 2025, a cotação de compra foi de R$ 6,2080. Em 6 de novembro de 2026, a cotação de venda foi de R$ 5,5013. Um investidor que aplicou US$ 1.000 num ETF no primeiro dia e vendeu por US$ 1.050 no segundo ganhou US$ 50 em dólar, mas recebeu menos reais do que pagou.
| Etapa | Em dólar | Cotação (PTAX) | Em reais |
|---|---|---|---|
| Compra em 2/1/2025 | US$ 1.000 | R$ 6,2080 (compra) | R$ 6.208,00 |
| Venda em 6/11/2026 | US$ 1.050 | R$ 5,5013 (venda) | R$ 5.776,37 |
| Resultado | +US$ 50 | −R$ 431,63 |
A queda de cerca de 11% do dólar no período apagou a alta de 5% do ETF. Os R$ 431,63 são uma perda para a Receita Federal, e é essa perda que entra na compensação.
Com o que o prejuízo pode ser abatido?
O prejuízo no exterior abate qualquer rendimento de aplicação financeira no exterior do mesmo ano: lucro na venda de outra ação ou ETF, dividendos, juros de Treasury e de conta remunerada. A Lei 14.754 inclui dividendos, juros e ganhos no mercado secundário na definição de rendimento (art. 3º), e o art. 9º permite compensar a perda com esses rendimentos.
Seguindo o exemplo: se o mesmo investidor vendeu outra ação americana em 2026 com lucro de R$ 1.000, o imposto de 15% sobre esse lucro seria de R$ 150. Com a perda de R$ 431,63 abatida, a base cai para R$ 568,37 e o imposto para R$ 85,26. A diferença, R$ 64,74, fica no bolso.
- Sobrou perda no fim do ano? Ela é levada para os anos seguintes e abate rendimentos de aplicações no exterior das próximas declarações (art. 9º, § 2º). A lei não fixa prazo para usar o saldo.
- Cada real de perda vale uma vez só. Depois de abatida, a perda sai do saldo (art. 9º, § 3º).
- Controladas no exterior: perda de aplicação feita direto pela pessoa física também pode abater lucros e dividendos de offshore declarados no mesmo ano (art. 9º, § 1º). O caminho contrário é mais estreito: prejuízo da offshore só abate lucro da mesma offshore, segundo o Ministério da Fazenda.
A regra geral do imposto de 15% está explicada no guia Imposto sobre investimentos no exterior: como funciona a Lei 14.754.
Perda em BDR abate ganho em ação comprada lá fora?
Não. A Lei 14.754 trata só de aplicações feitas fora do País. O BDR é negociado na B3 e segue a apuração mensal de renda variável no Brasil, em outra parte da declaração. Por isso, uma perda no BDR NVDC34 não abate o lucro da NVDA comprada numa corretora americana, e uma perda na NVDA não abate o lucro do BDR. O mesmo vale para ETFs da B3, como o IVVB11.
O dinheiro parado em conta em dólar sem remuneração também fica fora da conta: a variação cambial desse saldo é isenta, como mostra o guia de conta em dólar. Por ser isenta, ela não gera nem ganho nem perda compensável.
Perguntas frequentes
Preciso vender para usar o prejuízo?
Sim. A Lei 14.754 só permite compensar perdas realizadas. Ação ou ETF em queda que continua na carteira não gera prejuízo na declaração.
Prejuízo em dólar e lucro em reais: o que vale?
Vale o resultado em reais. Se o ativo caiu em dólar, mas o dólar subiu mais do que a queda, há lucro tributável em reais, e o contrário também acontece.
Prejuízo no exterior abate imposto de ações da B3?
Não. Perdas em aplicações no exterior só abatem rendimentos de aplicações no exterior (e lucros de controladas no exterior), nunca o imposto de ações, BDRs ou ETFs negociados na B3.
Até quando posso usar um prejuízo antigo?
O art. 9º da Lei 14.754 permite levar a perda para os anos seguintes e não fixa prazo. Cada valor só pode ser abatido uma vez.
Onde informo o prejuízo?
Na ficha de aplicações financeiras no exterior da Declaração de Ajuste Anual, separada dos demais rendimentos, como manda o art. 2º da Lei 14.754. O programa da Receita Federal soma ganhos e perdas do ano e aplica os 15%.
O Stockse é independente e não faz recomendação de investimento.