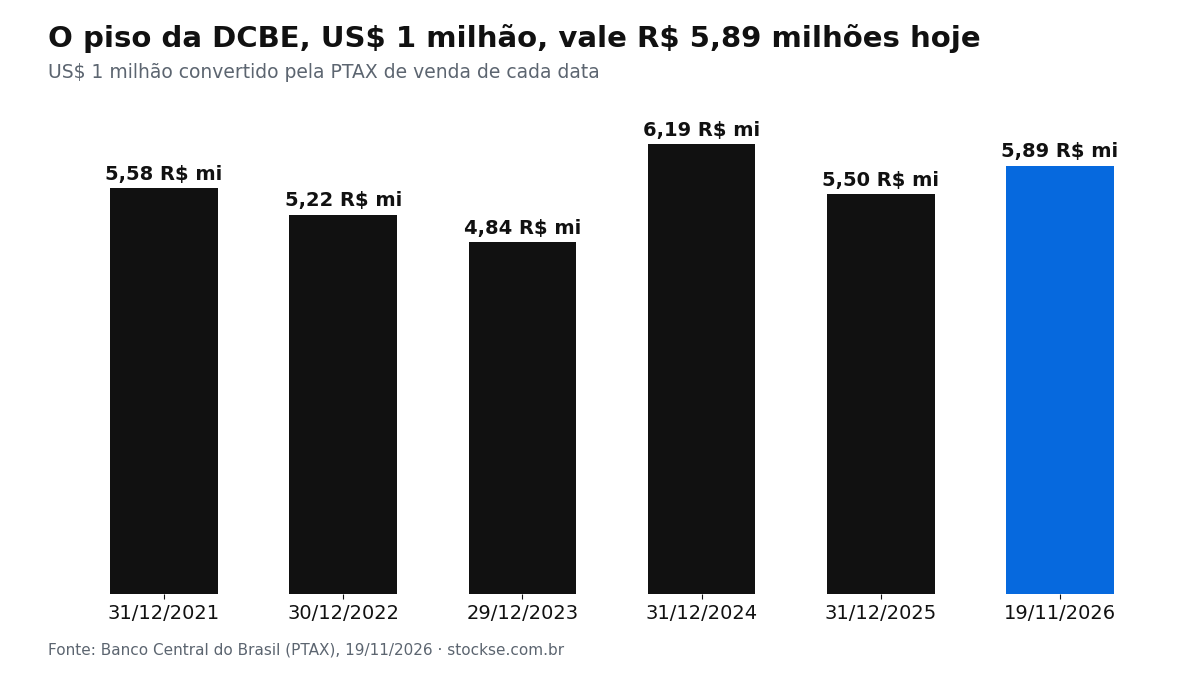
Quem mora no Brasil e tinha US$ 1 milhão ou mais em ativos fora do país em 31 de dezembro precisa entregar a declaração de Capitais Brasileiros no Exterior (DCBE) ao Banco Central entre 15 de fevereiro e 5 de abril do ano seguinte. Pela PTAX de 19 de novembro de 2026, de R$ 5,8889, esse piso equivale a R$ 5,89 milhões.
A DCBE não substitui a declaração de Imposto de Renda e não cobra imposto. O Banco Central usa os números para montar o balanço de pagamentos, segundo a página oficial do CBE. Quem é obrigado e não entrega, porém, paga multa de R$ 2.500 a R$ 250.000, que pode subir 50% em alguns casos.
O que entra na conta do US$ 1 milhão?
Entra quase tudo o que o residente no Brasil tem diretamente lá fora. A Resolução BCB 279/2022, que regulamenta a Lei 14.286/2021, lista no artigo 7º:
- ações de empresas estrangeiras compradas numa corretora americana;
- cotas de fundos e ETFs no exterior, como SPY ou VOO;
- títulos de dívida, como os Treasuries;
- dinheiro em conta bancária ou de corretora fora do Brasil;
- imóveis no exterior;
- ativos virtuais e derivativos negociados lá fora;
- empréstimos concedidos a quem não mora no Brasil.
A soma é o que vale. Um investidor com US$ 700 mil em ações numa corretora da Flórida e um apartamento em Orlando de US$ 350 mil chega a US$ 1,05 milhão e precisa declarar, mesmo que nenhuma das duas coisas passe do piso sozinha.
BDR e IVVB11 contam para a DCBE?
Não. O artigo 12 da Resolução BCB 279/2022 tira do cálculo do residente os BDRs e as cotas de fundos de investimento constituídos no Brasil que têm ativos no exterior. Quem tem R$ 8 milhões em BDRs e no IVVB11, um fundo de índice brasileiro, comprados na B3, não entrega a DCBE por causa disso. Nesse caso a declaração fica com a instituição depositária do BDR e com o administrador do fundo.
A troca tem outro lado. Comprar a ação direto lá fora coloca o patrimônio no cálculo do Banco Central e, a partir de US$ 1 milhão, cria uma obrigação a mais por ano. O imposto também muda: o BDR segue a regra da bolsa brasileira, e a conta no exterior segue a Lei 14.754/2023, com 15% ao ano.
Como fica a conta conjunta na DCBE?
Na conta conjunta, cada titular usa o valor inteiro da conta para saber se passou do piso. O parágrafo único do artigo 12 diz isso. Um casal com US$ 1,2 milhão numa conta conjunta está obrigado a declarar, os dois, e cada um informa apenas a sua parte, de US$ 600 mil, mesmo que esse valor sozinho fique abaixo de US$ 1 milhão. Mais sobre o tema no guia de conta conjunta nos EUA.
| Situação em 31/12 | Entrega a DCBE anual? |
|---|---|
| US$ 900 mil em ações numa corretora americana | Não |
| US$ 700 mil em ações + imóvel de US$ 350 mil nos EUA | Sim (US$ 1,05 milhão) |
| R$ 8 milhões em BDRs e IVVB11 na B3 | Não (fica fora do cálculo) |
| Casal com US$ 1,2 milhão em conta conjunta | Sim, os dois, cada um com US$ 600 mil |
Perguntas frequentes
Qual o prazo da DCBE de 2026?
A declaração anual com data-base de 31 de dezembro de 2026 vai de 15 de fevereiro a 5 de abril de 2027, segundo o artigo 13 da Resolução BCB 279/2022. Prazo que termina em fim de semana ou feriado passa para o primeiro dia útil seguinte.
Existe declaração trimestral?
Existe, para quem tem US$ 100 milhões ou mais no exterior em 31 de março, 30 de junho e 30 de setembro. A do terceiro trimestre de 2026 vai de 31 de outubro a 5 de dezembro, que cai num sábado, então o prazo vai para segunda-feira, 7 de dezembro.
Por quanto tempo guardar os comprovantes?
Por 10 anos contados da data-base, pelo artigo 15 da Resolução BCB 279/2022. Extrato da corretora e escritura do imóvel entram nessa lista.
Quem tem US$ 1 milhão em cripto numa corretora estrangeira declara?
Sim. Ativos virtuais mantidos no exterior estão no artigo 7º da Resolução BCB 279/2022 e entram na soma do piso.
O Stockse é independente e não faz recomendação de investimento.