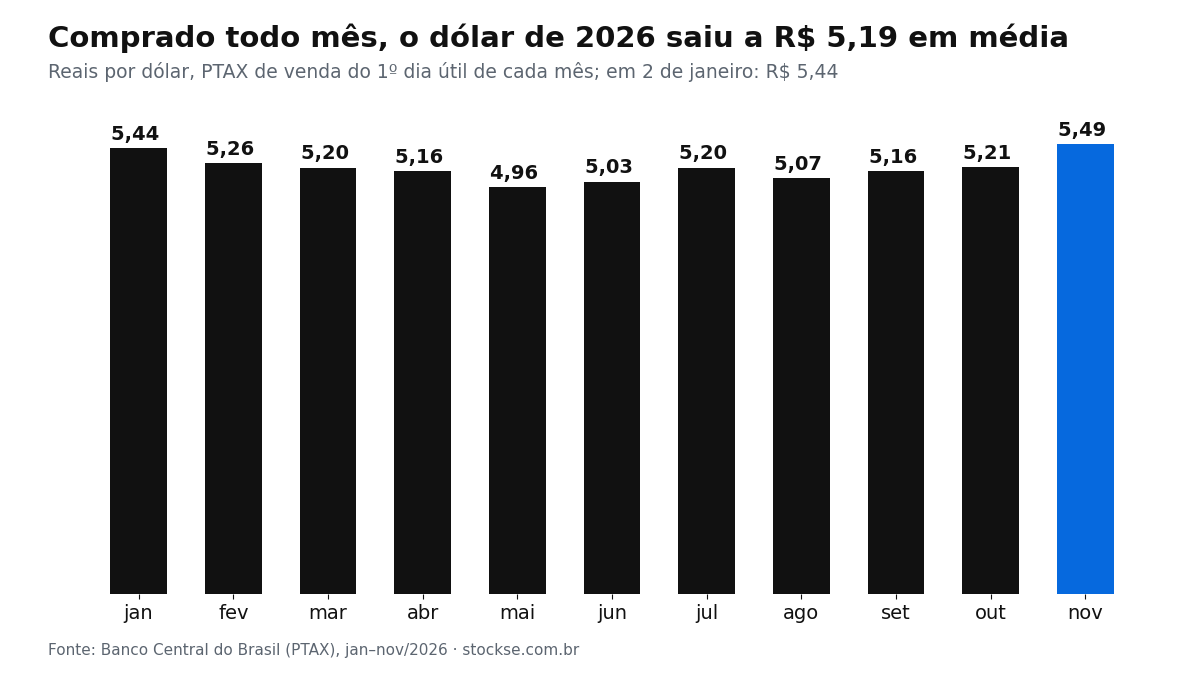
Quem mandou R$ 5.000 por mês para uma conta de investimento no exterior entre janeiro e novembro de 2026 juntou US$ 10.591, ao preço médio de R$ 5,19 por dólar. Quem mandou os mesmos R$ 55.000 de uma vez em 2 de janeiro de 2026 levou US$ 10.116, porque pagou R$ 5,44 por dólar: a remessa mensal comprou 4,7% mais dólares.
A conta usa o dólar PTAX de venda do primeiro dia útil de cada mês, publicado pelo Banco Central. Spread e IOF ficam de fora porque, como mostra a última parte deste guia, eles custam a mesma porcentagem nos dois jeitos.
Mandar dinheiro todo mês ou de uma vez: qual comprou mais dólares em 2026?
Em 2026, a remessa mensal ganhou porque o dólar começou o ano caro. A PTAX abriu janeiro em R$ 5,4372, caiu até R$ 4,8973 em 11 de maio e só voltou a passar do nível de janeiro em 26 de outubro, com R$ 5,5007. Nove das onze compras mensais saíram abaixo do preço de janeiro.
| Estratégia com R$ 55.000 | Dólar pago | Dólares comprados |
|---|---|---|
| R$ 5.000 no 1º dia útil de cada mês (jan a nov) | R$ 5,19 em média | US$ 10.591 |
| Tudo em 2 de janeiro de 2026 | R$ 5,44 | US$ 10.116 |
| Tudo em 19 de novembro de 2026 | R$ 5,89 | US$ 9.340 |
| Tudo no dia mais barato do ano, 11 de maio | R$ 4,90 | US$ 11.231 |
A última linha só existe no retrovisor. Para chegar a ela, a pessoa teria de guardar R$ 55.000 por quatro meses e adivinhar o fundo do dólar. Mesmo assim, teria comprado só 6% mais que quem mandou R$ 5.000 todo mês sem olhar a cotação.
O risco do outro lado é maior. Quem esperou o dólar “melhorar” e mandou tudo em 19 de novembro de 2026 pegou a PTAX a R$ 5,8889, depois de uma alta de 16,9% em quatro semanas que fez o Banco Central vender US$ 1 bilhão à vista. Saiu com US$ 1.252 a menos que a remessa mensal.
A remessa mensal ganha sempre?
Não. A remessa mensal ganha quando o dólar cai depois do início do plano e perde quando ele sobe. Quem começasse em 4 de maio de 2026, com a PTAX a R$ 4,9587, e dividisse R$ 35.000 em sete meses teria pago R$ 5,15 em média e comprado US$ 6.790. Mandando tudo naquele dia, teria levado US$ 7.058, cerca de 4% a mais.
Há um segundo custo: o dinheiro que espera no Brasil fica fora do investimento lá fora. Em um ano de alta das ações americanas, a parte que chega só em outubro perde quase toda a alta. A remessa mensal não promete o melhor preço. Ela tira do investidor a aposta de acertar o dia do câmbio, que ninguém acerta com frequência.
Fazer 11 remessas em vez de uma custa mais caro?
Na maioria dos casos, não, porque os dois custos principais são porcentagens. O IOF da ida para investir é de 1,10%, pelo inciso XXI-A do artigo 15-B do Decreto 6.306/2007: sobre R$ 55.000, dá R$ 605, seja em uma remessa, seja em onze de R$ 55. O spread também é percentual. A tabela pública da Nomad, consultada em 21 de novembro de 2026, lista para o envio à conta de investimento encargos de 1,1% e taxa de conversão a partir de 1%, sem tarifa fixa por envio.
A conta muda quando a casa de câmbio cobra uma tarifa fixa por remessa. Aí cada envio pequeno paga a tarifa inteira, e vale comparar o total do ano antes de escolher entre mandar todo mês ou a cada dois ou três meses. Na volta ao Brasil, a mesma tabela cobra US$ 10 por envio, além de IOF de 0,38%, como explica o guia da remessa de volta.
Perguntas frequentes
Cada remessa mensal gera imposto de renda?
Não. Mandar dinheiro para a própria conta no exterior não é fato gerador de imposto de renda. O imposto de 15% da Lei 14.754/2023 aparece quando o investimento é vendido com lucro, e cada compra mensal entra com o próprio custo em reais, como mostra o guia do imposto sobre a variação do dólar.
Qual dia do mês é melhor para mandar?
Nenhum dia é melhor de forma consistente. O que reduz o erro é manter a mesma data todo mês e não adiar a remessa por causa da cotação do dia.
A conta vale para quem compra BDR na B3?
Em parte. O BDR é comprado em reais, sem remessa nem IOF de câmbio, mas o preço dele acompanha o dólar, então comprar todo mês também espalha o câmbio pago ao longo do ano.
O Stockse é independente e não faz recomendação de investimento.